

ಕೃಷಿ, ಚಿಲ್ಲರೆ, ಎಂಎಸ್ಎಂಇ ಸಾಲಗಳಿಗೆ ಉತ್ತೇಜನ: ಎನ್ಪಿಎ ಪ್ರಮಾಣ ಐತಿಹಾಸಿಕ ಕನಿಷ್ಠಕ್ಕೆ – ಸರ್ಕಾರಿ ಬ್ಯಾಂಕುಗಳ ಆರ್ಥಿಕ ಸ್ಥಿತಿ ಮತ್ತಷ್ಟು ಸುಧಾರಣೆ
ನವದೆಹಲಿ: ದೇಶದ ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳು (PSBs) 2026-27ನೇ ಹಣಕಾಸು ವರ್ಷದ ಮೊದಲ ಆರು ತಿಂಗಳಲ್ಲಿ ಉತ್ತಮ ಆರ್ಥಿಕ ಸಾಧನೆ ದಾಖಲಿಸಿವೆ. ಏಪ್ರಿಲ್ನಿಂದ ಸೆಪ್ಟೆಂಬರ್ 2026ರವರೆಗಿನ ಅವಧಿಯಲ್ಲಿ ಬ್ಯಾಂಕುಗಳ ಒಟ್ಟು ನಿವ್ವಳ ಲಾಭ ₹1,09,540 ಕೋಟಿಗೆ ತಲುಪಿದ್ದು, ಹಿಂದಿನ ವರ್ಷದ ಇದೇ ಅವಧಿಗೆ ಹೋಲಿಸಿದರೆ ಶೇ.16.9ರಷ್ಟು ಹೆಚ್ಚಳವಾಗಿದೆ.
ಇದೇ ಮೊದಲ ಬಾರಿಗೆ ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳ ಒಟ್ಟು ವ್ಯವಹಾರ ₹300 ಲಕ್ಷ ಕೋಟಿ ಗಡಿ ದಾಟಿ ₹301.6 ಲಕ್ಷ ಕೋಟಿಗೆ ತಲುಪಿದೆ ಎಂದು ಕೇಂದ್ರ ಹಣಕಾಸು ಸಚಿವಾಲಯ ತಿಳಿಸಿದೆ.
ನವೆಂಬರ್ 18ರಂದು ಈ ಮಾಹಿತಿ ಬಹಿರಂಗಗೊಂಡಿದೆ, ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳ ಕಾರ್ಯಾಚರಣಾ ಲಾಭವೂ ಶೇ.13.9ರಷ್ಟು ಏರಿಕೆಯಾಗಿ ₹1.81 ಲಕ್ಷ ಕೋಟಿಗೆ ತಲುಪಿದೆ. ಬ್ಯಾಂಕುಗಳ ಆಸ್ತಿ ಮೇಲಿನ ಆದಾಯದ ಪ್ರಮಾಣ (Return on Assets – ROA) ಶೇ.1.11ಕ್ಕೆ ಏರಿಕೆಯಾಗಿದ್ದು, ಹಿಂದಿನ ವರ್ಷಕ್ಕಿಂತ ಮೂರು ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳ ಸುಧಾರಣೆ ಕಂಡಿದೆ.
ಸತತ ಐದನೇ ವರ್ಷವೂ ಲಾಭದಾಯಕತೆ ಸುಧಾರಿಸಿರುವುದು ಬ್ಯಾಂಕಿಂಗ್ ವಲಯದ ಆರ್ಥಿಕ ಸ್ಥಿತಿಯಲ್ಲಿ ಕಂಡುಬಂದ ಬದಲಾವಣೆಯನ್ನು ಸೂಚಿಸುತ್ತದೆ ಎಂದು ಸಚಿವಾಲಯ ಹೇಳಿದೆ.
ಚಿಲ್ಲರೆ, ಕೃಷಿ ಮತ್ತು MSME ಸಾಲಗಳಿಗೆ ಹೆಚ್ಚಿನ ಬೇಡಿಕೆ : ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳ ಒಟ್ಟು ಮುಂಗಡಗಳು ಶೇ.18.8ರಷ್ಟು ಬೆಳವಣಿಗೆಯೊಂದಿಗೆ ₹136.4 ಲಕ್ಷ ಕೋಟಿಗೆ ತಲುಪಿವೆ. ಸಾಲ ವಿತರಣೆಯಲ್ಲಿ ವಿವಿಧ ವಲಯಗಳು ಉತ್ತಮ ಪ್ರಗತಿ ದಾಖಲಿಸಿವೆ. ಚಿಲ್ಲರೆ ಸಾಲಗಳು ಶೇ.17ರಷ್ಟು, ಕೃಷಿ ಸಾಲಗಳು ಶೇ.19.5ರಷ್ಟು ಹಾಗೂ ಅತಿ ಸಣ್ಣ, ಸಣ್ಣ ಮತ್ತು ಮಧ್ಯಮ ಉದ್ಯಮಗಳ (MSME) ಸಾಲಗಳು ಶೇ.20.4ರಷ್ಟು ಹೆಚ್ಚಳ ಕಂಡಿವೆ.
ಇದರಿಂದ ಮನೆಮಂದಿಯ ವೈಯಕ್ತಿಕ ಸಾಲದ ಅಗತ್ಯಗಳು, ಕೃಷಿ ಚಟುವಟಿಕೆಗಳು ಹಾಗೂ ಸಣ್ಣ ಮತ್ತು ಮಧ್ಯಮ ಉದ್ಯಮಗಳಿಗೆ ಬ್ಯಾಂಕುಗಳಿಂದ ದೊರೆಯುತ್ತಿರುವ ಸಾಲದ ಪ್ರಮಾಣ ಹೆಚ್ಚುತ್ತಿರುವುದು ಗೋಚರಿಸುತ್ತದೆ. ಉದ್ಯಮಶೀಲತೆ ಮತ್ತು ಆರ್ಥಿಕ ಒಳಗೊಳ್ಳುವಿಕೆಗೆ ಈ ಸಾಲದ ಬೆಳವಣಿಗೆ ನೆರವಾಗುತ್ತಿದೆ ಎಂದು ಹಣಕಾಸು ಸಚಿವಾಲಯ ಅಭಿಪ್ರಾಯಪಟ್ಟಿದೆ.
ಎನ್ಪಿಎ ಪ್ರಮಾಣ ಐತಿಹಾಸಿಕ ಕನಿಷ್ಠ ಮಟ್ಟಕ್ಕೆ : ಬ್ಯಾಂಕುಗಳ ಆಸ್ತಿ ಗುಣಮಟ್ಟದಲ್ಲಿಯೂ ಗಮನಾರ್ಹ ಸುಧಾರಣೆ ದಾಖಲಾಗಿದೆ. ಒಟ್ಟು ಅನುತ್ಪಾದಕ ಆಸ್ತಿಗಳ (Gross NPA) ಪ್ರಮಾಣ ಶೇ.1.69ಕ್ಕೆ ಇಳಿದಿದ್ದರೆ, ನಿವ್ವಳ ಅನುತ್ಪಾದಕ ಆಸ್ತಿಗಳ (Net NPA) ಪ್ರಮಾಣ ಶೇ.0.33ಕ್ಕೆ ಇಳಿದಿದೆ.
ಸಾಲ ಮರುಪಾವತಿಯಲ್ಲಿ ವಿಫಲವಾಗುವ ಸಾಲಗಳ ಪ್ರಮಾಣ ಕಡಿಮೆಯಾಗಿರುವುದು ಮತ್ತು ಬಾಕಿ ಸಾಲಗಳ ವಸೂಲಾತಿಗೆ ಕೈಗೊಂಡ ಕ್ರಮಗಳು ಈ ಸುಧಾರಣೆಗೆ ನೆರವಾಗಿವೆ ಎಂದು ತಿಳಿಸಿದೆ.
ಸಾಲಗಳು ಅನುತ್ಪಾದಕ ಆಸ್ತಿಗಳಾಗಿ ಪರಿವರ್ತನೆಯಾಗುವ ಪ್ರಮಾಣ (Slippage Ratio) ಶೇ.0.62ರಷ್ಟಿದ್ದು, ಸಾಲ ವಸೂಲಿ ಮತ್ತು ಖಾತೆಗಳ ಸುಧಾರಣೆಯ ಪ್ರಮಾಣ ಶೇ.21.1ರಷ್ಟು ಹೆಚ್ಚಾಗಿದೆ. ಎಲ್ಲ ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳಲ್ಲಿಯೂ ಪ್ರಾವಿಷನಿಂಗ್ ಕವರೇಜ್ ಅನುಪಾತ ಶೇ.90ಕ್ಕಿಂತ ಹೆಚ್ಚಿದೆ. ಇದು ಸಂಭಾವ್ಯ ಸಾಲ ನಷ್ಟಗಳನ್ನು ಎದುರಿಸಲು ಬ್ಯಾಂಕುಗಳು ಹೊಂದಿರುವ ಮೀಸಲು ವ್ಯವಸ್ಥೆಯನ್ನು ಸೂಚಿಸುತ್ತದೆ.
ಬಂಡವಾಳ ಸಾಮರ್ಥ್ಯ ಮತ್ತು ತಂತ್ರಜ್ಞಾನ ಹೂಡಿಕೆಗೆ ಒತ್ತು : 2026ರ ಸೆಪ್ಟೆಂಬರ್ 30ರ ವೇಳೆಗೆ ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳ ಬಂಡವಾಳ ಸಮರ್ಪಕತೆ ಅನುಪಾತ (CRAR) ಶೇ.16.89ಕ್ಕೆ ತಲುಪಿದೆ. ಹಿಂದಿನ ವರ್ಷಕ್ಕೆ ಹೋಲಿಸಿದರೆ ಇದು 93 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳ ಹೆಚ್ಚಳವಾಗಿದೆ. ಬ್ಯಾಂಕುಗಳ ವೆಚ್ಚ-ಆದಾಯ ಅನುಪಾತವೂ 191 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳಷ್ಟು ಸುಧಾರಿಸಿ ಶೇ.47.38ಕ್ಕೆ ಇಳಿದಿದೆ. ಡಿಜಿಟಲ್ ತಂತ್ರಜ್ಞಾನದಲ್ಲಿ ಹೂಡಿಕೆ, ಕಾರ್ಯಾಚರಣೆಯ ವೆಚ್ಚ ನಿರ್ವಹಣೆ ಮತ್ತು ಉತ್ತಮ ಅಪಾಯ ನಿರ್ವಹಣಾ ಕ್ರಮಗಳು ಈ ಪ್ರಗತಿಗೆ ಕಾರಣವೆಂದು ಸರ್ಕಾರ ತಿಳಿಸಿದೆ.
ಒಟ್ಟಿನಲ್ಲಿ, ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳ ಲಾಭದ ಹೆಚ್ಚಳ, ಸಾಲ ವಿತರಣೆಯ ವಿಸ್ತರಣೆ, ಎನ್ಪಿಎ ಪ್ರಮಾಣದಲ್ಲಿನ ಇಳಿಕೆ ಮತ್ತು ಬಂಡವಾಳ ಸಾಮರ್ಥ್ಯದ ಸುಧಾರಣೆ ಬ್ಯಾಂಕಿಂಗ್ ಕ್ಷೇತ್ರದ ಬೆಳವಣಿಗೆಯನ್ನು ಪ್ರತಿಬಿಂಬಿಸುತ್ತವೆ. ದೇಶದ ಆರ್ಥಿಕ ಚಟುವಟಿಕೆಗಳಿಗೆ ಸಾಲದ ಮೂಲಕ ಬೆಂಬಲ ನೀಡುವಲ್ಲಿ ಸರ್ಕಾರಿ ಬ್ಯಾಂಕುಗಳ ಪಾತ್ರ ಮುಂದುವರಿದಿದ್ದು, ಈ ಪ್ರಗತಿ ‘ವಿಕಸಿತ ಭಾರತ 2047’ ಗುರಿಗೆ ಪೂರಕವಾಗಲಿದೆ ಎಂಬುದು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಆಶಯವಾಗಿದೆ.
- ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳ ನಿವ್ವಳ ಲಾಭ ₹1.09 ಲಕ್ಷ ಕೋಟಿಗೆ ಏರಿಕೆ: ಒಟ್ಟು ವ್ಯವಹಾರ ₹300 ಲಕ್ಷ ಕೋಟಿ ದಾಟಿ ದಾಖಲೆ!ಕೃಷಿ, ಚಿಲ್ಲರೆ, ಎಂಎಸ್ಎಂಇ ಸಾಲಗಳಿಗೆ ಉತ್ತೇಜನ: ಎನ್ಪಿಎ ಪ್ರಮಾಣ ಐತಿಹಾಸಿಕ ಕನಿಷ್ಠಕ್ಕೆ –… Read more: ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕುಗಳ ನಿವ್ವಳ ಲಾಭ ₹1.09 ಲಕ್ಷ ಕೋಟಿಗೆ ಏರಿಕೆ: ಒಟ್ಟು ವ್ಯವಹಾರ ₹300 ಲಕ್ಷ ಕೋಟಿ ದಾಟಿ ದಾಖಲೆ!
- ಬೆಂಗಳೂರು ಪೊಲೀಸ್ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಮಹತ್ವದ ಬದಲಾವಣೆ: ಮುಖ್ಯ ಆಯುಕ್ತರಾಗಿ ಹಿತೇಂದ್ರ ನೇಮಕ
 ಬೆಂಗಳೂರು: ರಾಜ್ಯ ರಾಜಧಾನಿ ಬೆಂಗಳೂರಿನ ಪೊಲೀಸ್ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಮಹತ್ವದ ಆಡಳಿತಾತ್ಮಕ ಬದಲಾವಣೆ ಮಾಡಿರುವ… Read more: ಬೆಂಗಳೂರು ಪೊಲೀಸ್ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಮಹತ್ವದ ಬದಲಾವಣೆ: ಮುಖ್ಯ ಆಯುಕ್ತರಾಗಿ ಹಿತೇಂದ್ರ ನೇಮಕ
- ಪ್ರಿನ್ಸ್ ವಿಲಿಯಂ ಸ್ಥಾಪಿತ ಪ್ರತಿಷ್ಠಿತ ‘ಅರ್ಥ್ಶಾಟ್ ಪ್ರಶಸ್ತಿ’ ಭಾರತದ EV ಸಂಸ್ಥೆಗೆ!
 ಮಹೀಂದ್ರಾ ಲಾಸ್ಟ್ ಮೈಲ್ ಮೊಬಿಲಿಟಿಗೆ 2026ರ ಅರ್ಥ್ಶಾಟ್ ಪ್ರಶಸ್ತಿ: 400,000ಕ್ಕೂ ಹೆಚ್ಚು ಎಲೆಕ್ಟ್ರಿಕ್… Read more: ಪ್ರಿನ್ಸ್ ವಿಲಿಯಂ ಸ್ಥಾಪಿತ ಪ್ರತಿಷ್ಠಿತ ‘ಅರ್ಥ್ಶಾಟ್ ಪ್ರಶಸ್ತಿ’ ಭಾರತದ EV ಸಂಸ್ಥೆಗೆ!
- RCB ಆಲ್ರೌಂಡರ್: ಶ್ರೇಯಾಂಕಾ ಆಟಕ್ಕೆ ಅಭಿಮಾನಿಗಳು ಫಿದಾ
 ಡೆಲ್ಲಿ ವಿರುದ್ಧ ಶ್ರೇಯಾಂಕಾ ಪಾಟೀಲ್ ಸಿಡಿಲಬ್ಬರದ ಬ್ಯಾಟಿಂಗ್: 29 ಎಸೆತಗಳಲ್ಲಿ 71 ರನ್… Read more: RCB ಆಲ್ರೌಂಡರ್: ಶ್ರೇಯಾಂಕಾ ಆಟಕ್ಕೆ ಅಭಿಮಾನಿಗಳು ಫಿದಾ
- ಜನರ ದಾಹಕ್ಕೆ ಮಿಡಿದ ಸಚಿವ: ಸ್ವಂತ ಹಣದಲ್ಲೇ ನೀರಿನ ವ್ಯವಸ್ಥೆ
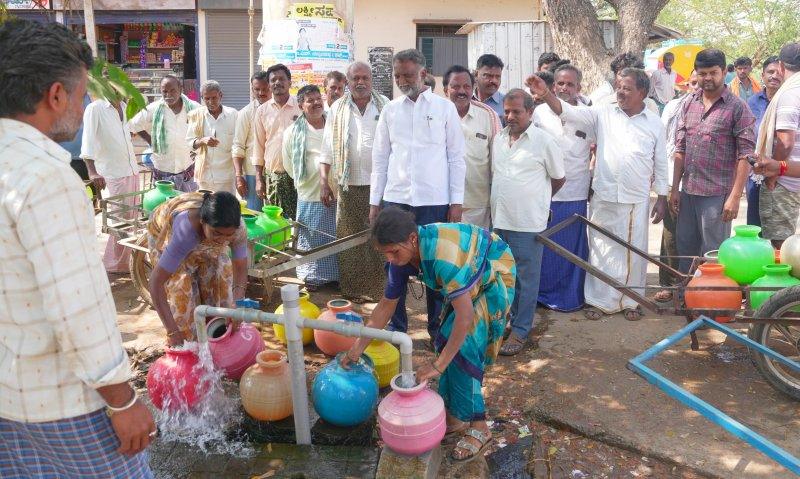 ದಾವಣಗೆರೆ: ಜನಪ್ರತಿನಿಧಿಗಳು ಎಂದರೆ ಕೇವಲ ಅಧಿಕಾರದ ಸ್ಥಾನದಲ್ಲಿದ್ದುಕೊಂಡು ಆದೇಶ ನೀಡುವವರಲ್ಲ, ಜನರ ಸಂಕಷ್ಟಕ್ಕೆ… Read more: ಜನರ ದಾಹಕ್ಕೆ ಮಿಡಿದ ಸಚಿವ: ಸ್ವಂತ ಹಣದಲ್ಲೇ ನೀರಿನ ವ್ಯವಸ್ಥೆ
- ಬುದ್ಧಿವಂತಿಕೆ ಅಪಾರ, ವರ್ತನೆ ಮಾತ್ರ ಕಠೋರ! : ‘ಡಾ. ಹಸನ್’ ಟೀಸರ್ ಬಿಡುಗಡೆ
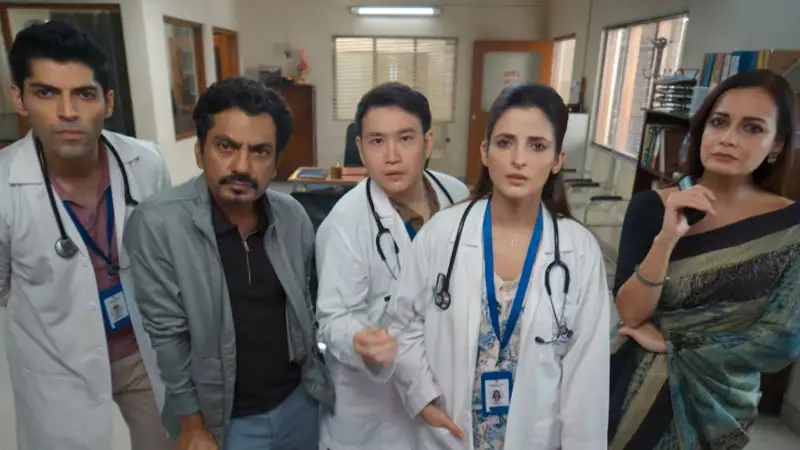 ನವಾಜುದ್ದೀನ್ ಸಿದ್ದಿಕಿ ವೈದ್ಯನಾಗಿ ಹೊಸ ಅವತಾರ: ವೈದ್ಯಕೀಯ ರಹಸ್ಯ, ಹಾಸ್ಯ ಮತ್ತು ವಿಚಿತ್ರ… Read more: ಬುದ್ಧಿವಂತಿಕೆ ಅಪಾರ, ವರ್ತನೆ ಮಾತ್ರ ಕಠೋರ! : ‘ಡಾ. ಹಸನ್’ ಟೀಸರ್ ಬಿಡುಗಡೆ